Domain widerrufsrechte.de kaufen?
Wir ziehen mit dem Projekt
widerrufsrechte.de um.
Sind Sie am Kauf der Domain
widerrufsrechte.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain widerrufsrechte.de kaufen?
Werden Nachzahlungen versteuert?
Werden Nachzahlungen versteuert? Nachzahlungen können steuerpflichtig sein, je nachdem, um welche Art von Einkommen es sich handelt. Zum Beispiel können Nachzahlungen von Gehältern oder Renten steuerpflichtig sein. Es ist wichtig, die genauen steuerlichen Regelungen in Bezug auf Nachzahlungen zu prüfen, um sicherzustellen, dass sie korrekt versteuert werden. In einigen Fällen können Nachzahlungen auch steuerfrei sein, zum Beispiel wenn es sich um eine Rückzahlung von zu viel gezahlten Steuern handelt. Es empfiehlt sich, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass die Nachzahlungen korrekt behandelt werden. **
Wird Sonderzahlung versteuert?
Wird Sonderzahlung versteuert? Ja, Sonderzahlungen wie beispielsweise Weihnachtsgeld oder Bonuszahlungen unterliegen der Einkommenssteuer. Die Höhe der Steuer hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Steuersatz des Empfängers und dem Gesamteinkommen im Jahr. Arbeitgeber sind verpflichtet, die Steuern auf Sonderzahlungen einzubehalten und an das Finanzamt abzuführen. Es ist ratsam, sich bei steuerlichen Fragen an einen Steuerberater oder das Finanzamt zu wenden, um sicherzustellen, dass alle steuerlichen Pflichten erfüllt werden. **
Ähnliche Suchbegriffe für Versteuert
Top-Angebote
Produkte zum Begriff Versteuert:
-
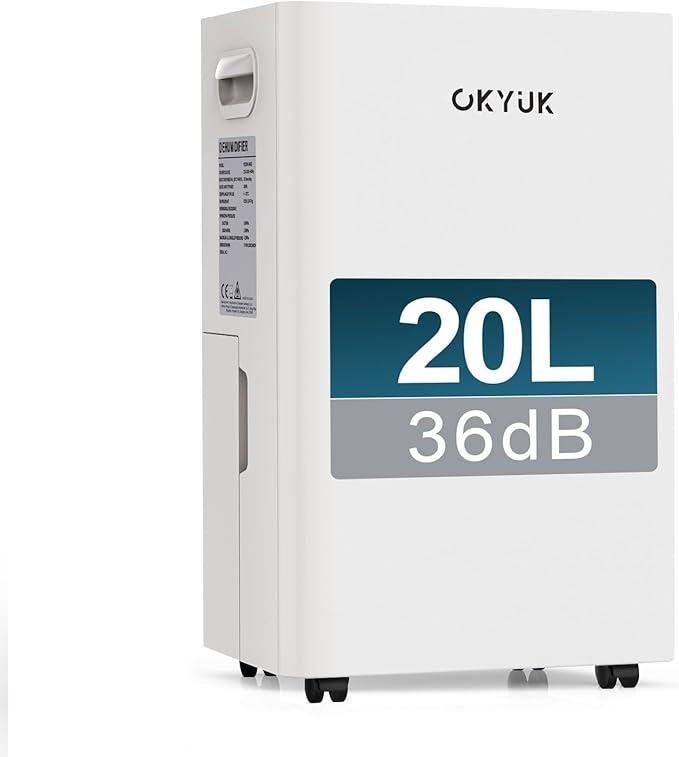
Luftentfeuchter Elektrisch 20L mit Digitaler Luftfeuchtigkeitsanzeige, 36dB Leiser 40m?, mit automatischer Abschaltung, für Wohnmobil, Badezimmer, Keller,1 J. Umtausch/10 J.Produktinformation Couchtische Modern Unser Satztisch-Set besteht aus einem großen und einem kleinen Couchtisch, die sich einzeln oder kombiniert verwenden lassen. Ob Wohnzimmer, Schlafzimmer, Studio oder Arbeitszimmer - es erfüllt vielfältige Bedürfnisse als Couchtisch, Beistelltisch, Teetisch oder Snacktisch. Funktionales Höhenset & Vielseitigkeit Modernes Couchtisch-Set für vielseitige Einsatzmöglichkeiten Praktisches Set aus zwei verschiedenen Tischen: Die abgestuften Höhen bieten nicht nur optische Dynamik, sondern auch maximale Nutzflexibilität - ideal für Couchtisch, Beistelltisch oder dekorative Ablage.Harmonisches Duo - Beide Tische zusammen als moderner Couchtisch mit stilvollem Höhenspiel. Perfekt für gesellige Abende.Individuell platzierbar - Getrennt als Beistelltische neben Sofa, Bett oder Sessel. Flexibel und platzsparend.Die MDF-Tischplatte mit Holzdekor überzeugt durch ihre pflegeleichte Oberfläche und ansprechende Optik.MDF-Tischplatte (1,5 cm) mit Holzdekor - sta389,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Weinbrenner, Lars: KündigungKündigung , Kündigungsgründe, Kündigungsschutz, Beteiligung des Betriebsrats , Warnleuchten > Zusatzbeleuchtung , Auflage: 4. Auflage, Erscheinungsjahr: 20240716, Titel der Reihe: Arbeitshilfen für Betriebsräte##, Autoren: Weinbrenner, Lars~Fischer, Johan, Edition: NED, Auflage: 24004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 80, Keyword: Abfindung; Beendigung von Arbeitsverhältnissen; Kündigungsfristen; Kündigungsschutz; Massenentlassung; Verdachtskündigung; Weiterbeschäftigung; Weiterbeschäftigungsanspruch; fristlose Kündigung; Änderungskündigung, Fachschema: Arbeitsgesetz~Arbeitsrecht~Kündigung - Betriebsbedingte Kündigung~Kündigungsschutz - KSchG, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 80 Blätter, Länge: 297, Breite: 210, Höhe: 12, Gewicht: 256, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,22,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Stahlhacke, Eugen: Kündigung und Kündigungsschutz im ArbeitsverhältnisKündigung und Kündigungsschutz im Arbeitsverhältnis , Zum Werk Die neue Auflage des Preis/Vossen/Temming gibt bei allen praxisrelevanten Fragen zuverlässige Auskunft, indem er die Kündigungsmöglichkeiten und die Abwehransprüche detailliert anhand zahlreicher Beispiele darstellt. Neben den kündigungsrechtlichen Besonderheiten bestimmter Personengruppen wird auch das prozessuale Verfahren ausführlich behandelt. Inhalt Ordentliche und außerordentliche Kündigung (u.a. Form und Inhalt der Kündigungserklärung, Beteiligung des Betriebsrats) Allgemeiner Kündigungsschutz (u.a. Anwendbarkeit des KSchG) Besonderer Kündigungsschutz (etwa bei Mutterschutz, Erziehungsurlaub, Schwerbehinderung) Kündigungsschutzprozess (u.a. Streitwert, Abfindung, Weiterbeschäftigungsanspruch) Kündigungsschutz in der Insolvenz Vorteile auf einen Blick zuverlässige Auskunft bei allen praxisrelevanten Fragen aktuell - systematisch - umfassend das unübersichtliche Kündigungsrecht wird klar strukturiert Zur Neuauflage Die 12. Auflage berücksichtigt Änderungen des Kündigungsschutzgesetzes sowie aktuelle Rechtsprechung und Literatur. Insbesondere folgende Punkte wurden bei der Neuauflage berücksichtigt: Entscheidungen des EuGH zu Massenentlassungen und Antidiskriminierung Ausweitung des Kündigungsschutzes für betriebliche Funktionsträger (Betriebs- und Personalräte; Schwerbehindertenvertretung) Datenschutz und betriebliches Eingliederungsmanagement Kündigungsschutzverfahren (u.a. Rechtswegprobleme bei der Kündigungsschutzklage und Anwendung von § 5 KSchG nach Urlaubsrückkehr des Arbeitnehmers) Sonderkündigungsschutz Loyalitätspflichten Bagatelldelikte Belästigung und Beleidigung in sozialen Netzwerken (außerdienstliche) Straftaten Straf- und Untersuchungshaft konzerndimensionaler Kündigungsschutz Auslandssachverhalte Beschäftigung auf leidensgerechten Arbeitsplätzen und Betriebliches Eingliederungsmanagement (BEM) altersgruppenbezogene Sozialauswahl Zielgruppe Für Anwaltschaft, Justiz, Betriebsratsgremien, Gewerkschaften, Personalabteilungen in Unternehmen, Referendarinnen und Referendare sowie Studierende. , Warnleuchten > Zusatzbeleuchtung , Auflage: 12. Auflage, Erscheinungsjahr: 20240430, Produktform: Kartoniert, Autoren: Stahlhacke, Eugen~Preis, Ulrich~Vossen, Reinhard~Temming, Felipe, Edition: NED, Auflage: 24012, Auflage/Ausgabe: 12. Auflage, Seitenzahl/Blattzahl: 1000, Keyword: Verdachtskündigung; Änderungskündigung; Datenschutz; Direktionsrecht; altersbezogene Sozialauswahl; BetriebsrätemodernisierungsG; Rechtswegprobleme; Sonderkündigungsschutz, Fachschema: Arbeitsgesetz~Arbeitsrecht~Arbeitsverhältnis~Kündigung - Betriebsbedingte Kündigung~Kündigungsschutz - KSchG~Schutz (Recht), Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Arbeitsrecht, allgemein, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Produktverfügbarkeit: 02, Blätteranzahl: 1007 Blätter, Länge: 240, Breite: 160, Höhe: 45, Gewicht: 1368, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406666001 9783406556845 9783406525322 9783406488511 9783406439919, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 38853139,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Werden Lohnersatzleistungen versteuert?
Ja, in der Regel werden Lohnersatzleistungen wie Arbeitslosengeld, Krankengeld oder Elterngeld versteuert. Diese Leistungen zählen zum steuerpflichtigen Einkommen und müssen daher in der Steuererklärung angegeben werden. Die Höhe der Steuer hängt von verschiedenen Faktoren ab, wie dem individuellen Steuersatz und eventuellen Freibeträgen. Es gibt jedoch auch Ausnahmen, bei denen bestimmte Lohnersatzleistungen steuerfrei sind, zum Beispiel das Kurzarbeitergeld während der Corona-Pandemie. Es ist empfehlenswert, sich bei steuerlichen Fragen an einen Steuerberater oder das Finanzamt zu wenden. **
-
Werden Unterhaltszahlungen versteuert?
Werden Unterhaltszahlungen versteuert? Unterhaltszahlungen sind in der Regel steuerlich absetzbar für denjenigen, der sie erhält. Der Unterhaltspflichtige kann die Zahlungen hingegen nicht von der Steuer absetzen. Es gibt jedoch bestimmte Voraussetzungen, die erfüllt sein müssen, damit die Unterhaltszahlungen steuerlich geltend gemacht werden können. Es ist daher ratsam, sich von einem Steuerberater oder Anwalt beraten zu lassen, um sicherzustellen, dass man die steuerlichen Aspekte von Unterhaltszahlungen richtig versteht. **
-
Werden Transportkosten versteuert?
Transportkosten können in der Regel als Betriebsausgaben geltend gemacht werden, was bedeutet, dass sie steuerlich absetzbar sind. Allerdings müssen Transportkosten klar und eindeutig mit dem Geschäftsbetrieb in Verbindung stehen, um steuerlich anerkannt zu werden. Es ist wichtig, alle Belege und Rechnungen sorgfältig aufzubewahren, um im Falle einer Steuerprüfung nachweisen zu können, dass die Transportkosten tatsächlich angefallen sind. Es ist ratsam, sich bei steuerlichen Fragen an einen Steuerberater oder eine Steuerberaterin zu wenden, um sicherzustellen, dass man alle relevanten steuerlichen Vorschriften einhält. Letztendlich hängt die steuerliche Behandlung von Transportkosten von verschiedenen Faktoren ab, daher ist es wichtig, sich individuell beraten zu lassen. **
-
Wird Resturlaub versteuert?
Ja, Resturlaub wird in der Regel versteuert. Wenn ein Arbeitnehmer Resturlaub nicht mehr nehmen kann und stattdessen eine finanzielle Abgeltung erhält, wird diese Auszahlung wie normales Arbeitsentgelt behandelt und somit versteuert. Die Besteuerung erfolgt nach den üblichen Steuersätzen und unterliegt den Sozialversicherungsbeiträgen. Es gibt jedoch bestimmte Freibeträge und Regelungen, die je nach individueller Situation gelten können. Es ist empfehlenswert, sich bei steuerlichen Fragen an einen Steuerberater oder die Personalabteilung des Unternehmens zu wenden. **
Wird Nachtzulage versteuert?
Ja, Nachtzulagen sind steuerpflichtig. Sie werden wie normales Arbeitsentgelt behandelt und unterliegen daher der Einkommenssteuer. Die Höhe der Steuer hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Steuersatz des Arbeitnehmers und anderen steuerlichen Abzügen. Es ist wichtig, die Nachtzulagen in der jährlichen Steuererklärung anzugeben, damit sie korrekt besteuert werden können. Es empfiehlt sich, sich bei steuerlichen Fragen an einen Steuerberater oder das zuständige Finanzamt zu wenden. **
Wird Jubiläumszuwendung versteuert?
Die Versteuerung von Jubiläumszuwendungen hängt von verschiedenen Faktoren ab, wie z.B. der Höhe der Zuwendung, dem Anlass des Jubiläums und der Art der Zuwendung (Geldbetrag, Sachgeschenk, etc.). In der Regel sind Jubiläumszuwendungen bis zu einem bestimmten Betrag steuerfrei, sofern sie als Anerkennung für langjährige Betriebszugehörigkeit oder besondere Leistungen gewährt werden. Jedoch können höhere Beträge steuerpflichtig sein und müssen entsprechend versteuert werden. Es empfiehlt sich daher, im Zweifelsfall einen Steuerberater oder die zuständige Finanzbehörde zu konsultieren, um sicherzustellen, dass die Jubiläumszuwendung korrekt versteuert wird. **
Top-Angebote
Produkte zum Begriff Versteuert:
-
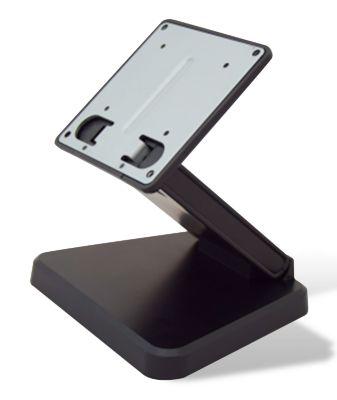
Newland Tischstandfuß für bcpt1-Serie mit VESA-Montage, Sonderbestellung, vom Umtausch ausgeschlossenDer Tischstandfuß für die Newland bcpt1-Serie bietet eine stabile und zuverlässige Halterung für Ihren Bildschirm oder Ihr Terminal. Dank der integrierten VESA-Halterung ist eine sichere Befestigung nach Industriestandard gewährleistet. Der Standfuß eignet sich ideal für den stationären Einsatz im Einzelhandel, an Arbeitsplätzen oder an Servicestationen. Bitte beachten Sie: Dieser Artikel ist eine Sonderbestellung, die speziell für Sie geordert wird. Eine Rückgabe oder Stornierung ist daher ausgeschlossen, es sei denn, gesetzliche Regelungen greifen. Wichtige Details: Allgemein: * Tischstandfuß mit VESA-Halterung * Geeignet für die Newland bcpt1-Serie * Robuste Ausführung für den stationären Einsatz Besonderheiten: * Sonderbestellung: Vom Umtausch und der Rückgabe ausgeschlossen * Rückgabe nur im Rahmen gesetzlicher Vorschriften möglich Kompatibilität: * Passend für: Newland bcpt1-Serie * VESA-kompatibel für sichere Gerätebefestigung71,39 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
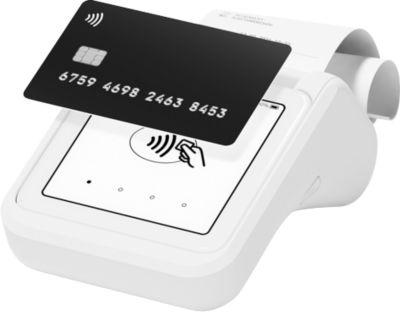
Mobiles SumUp Solo Kartenterminal mit integriertem Thermodrucker und All-in-One-Funktion zur Zahlung, Belegausgabe und RückerstattungDas SumUp Solo Kartenterminal mit Drucker vereint komfortable Kartenzahlung mit mobiler Belegausgabe in einem kompakten, leistungsstarken Gerät. Ob im Laden, im Lieferdienst oder unterwegs – mit dem integrierten Thermodrucker stellen Sie Belege sofort aus, ganz ohne Tinte. Dabei meistert der Akku bis zu 800 Belege pro Ladung und dient gleichzeitig als Energiereserve für Ihr Kartenterminal. Neben der Annahme aller gängigen Zahlarten – von Chip & PIN bis Apple Pay – nutzen Sie zahlreiche Zusatzfunktionen wie Trinkgeldoptionen, Rückerstattungen oder Umsatzübersichten direkt auf dem Gerät. Dank kostenloser SIM-Karte mit unbegrenztem Datenvolumen und WLAN-Konnektivität bleiben Sie jederzeit verbunden. Ohne Fixkosten oder versteckte Gebühren zahlen Sie nur bei aktiver Nutzung – transparent und flexibel. Hinweis zur Transaktionsgebühr: Die Transaktionsgebühren für SumUp-Zahlungen betragen für Vor-Ort-Zahlungen mit EC-, Debit- und Kreditkarten 1,39 %. Wichtige Details: * Mobiles Kartenterminal mit integriertem Thermodrucker * Ausdruck von bis zu 800 Belegen pro Akkuladung * Drucker dient gleichzeitig als Reserve-Akku für das Terminal * Schnelles Thermodruckverfahren – keine Tinte nötig * Intelligente Trinkgeldfunktion direkt am Gerät * Verwaltung von Rückerstattungen und Umsatzberichten Zahlungsmethoden: * EC- und Kreditkarten * Chip & PIN * Kontaktlose Zahlungen (NFC) * Google Pay & Apple Pay * WLAN-Verbindung * Integrierte SIM-Karte mit unbegrenztem Datenvolumen * Automatische Software-Updates * Kompaktes Taschenformat * Lange Akkulaufzeit * Doppelte Schnellladefunktion * Farbe: Weiß Lieferumfang: * SumUp Solo Kartenterminal * Integrierter Thermodrucker * USB-C-Ladekabel * Bedienungsanleitung76,15 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Luftentfeuchter Elektrisch 20L mit Digitaler Luftfeuchtigkeitsanzeige, 36dB Leiser 40m?, mit automatischer Abschaltung, für Wohnmobil, Badezimmer, Keller,1 J. Umtausch/10 J.Produktinformation Couchtische Modern Unser Satztisch-Set besteht aus einem großen und einem kleinen Couchtisch, die sich einzeln oder kombiniert verwenden lassen. Ob Wohnzimmer, Schlafzimmer, Studio oder Arbeitszimmer - es erfüllt vielfältige Bedürfnisse als Couchtisch, Beistelltisch, Teetisch oder Snacktisch. Funktionales Höhenset & Vielseitigkeit Modernes Couchtisch-Set für vielseitige Einsatzmöglichkeiten Praktisches Set aus zwei verschiedenen Tischen: Die abgestuften Höhen bieten nicht nur optische Dynamik, sondern auch maximale Nutzflexibilität - ideal für Couchtisch, Beistelltisch oder dekorative Ablage.Harmonisches Duo - Beide Tische zusammen als moderner Couchtisch mit stilvollem Höhenspiel. Perfekt für gesellige Abende.Individuell platzierbar - Getrennt als Beistelltische neben Sofa, Bett oder Sessel. Flexibel und platzsparend.Die MDF-Tischplatte mit Holzdekor überzeugt durch ihre pflegeleichte Oberfläche und ansprechende Optik.MDF-Tischplatte (1,5 cm) mit Holzdekor - sta389,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Weinbrenner, Lars: KündigungKündigung , Kündigungsgründe, Kündigungsschutz, Beteiligung des Betriebsrats , Warnleuchten > Zusatzbeleuchtung , Auflage: 4. Auflage, Erscheinungsjahr: 20240716, Titel der Reihe: Arbeitshilfen für Betriebsräte##, Autoren: Weinbrenner, Lars~Fischer, Johan, Edition: NED, Auflage: 24004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 80, Keyword: Abfindung; Beendigung von Arbeitsverhältnissen; Kündigungsfristen; Kündigungsschutz; Massenentlassung; Verdachtskündigung; Weiterbeschäftigung; Weiterbeschäftigungsanspruch; fristlose Kündigung; Änderungskündigung, Fachschema: Arbeitsgesetz~Arbeitsrecht~Kündigung - Betriebsbedingte Kündigung~Kündigungsschutz - KSchG, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 80 Blätter, Länge: 297, Breite: 210, Höhe: 12, Gewicht: 256, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,22,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Werden Nachzahlungen versteuert?
Werden Nachzahlungen versteuert? Nachzahlungen können steuerpflichtig sein, je nachdem, um welche Art von Einkommen es sich handelt. Zum Beispiel können Nachzahlungen von Gehältern oder Renten steuerpflichtig sein. Es ist wichtig, die genauen steuerlichen Regelungen in Bezug auf Nachzahlungen zu prüfen, um sicherzustellen, dass sie korrekt versteuert werden. In einigen Fällen können Nachzahlungen auch steuerfrei sein, zum Beispiel wenn es sich um eine Rückzahlung von zu viel gezahlten Steuern handelt. Es empfiehlt sich, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass die Nachzahlungen korrekt behandelt werden. **
-
Wird Sonderzahlung versteuert?
Wird Sonderzahlung versteuert? Ja, Sonderzahlungen wie beispielsweise Weihnachtsgeld oder Bonuszahlungen unterliegen der Einkommenssteuer. Die Höhe der Steuer hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Steuersatz des Empfängers und dem Gesamteinkommen im Jahr. Arbeitgeber sind verpflichtet, die Steuern auf Sonderzahlungen einzubehalten und an das Finanzamt abzuführen. Es ist ratsam, sich bei steuerlichen Fragen an einen Steuerberater oder das Finanzamt zu wenden, um sicherzustellen, dass alle steuerlichen Pflichten erfüllt werden. **
-
Werden Lohnersatzleistungen versteuert?
Ja, in der Regel werden Lohnersatzleistungen wie Arbeitslosengeld, Krankengeld oder Elterngeld versteuert. Diese Leistungen zählen zum steuerpflichtigen Einkommen und müssen daher in der Steuererklärung angegeben werden. Die Höhe der Steuer hängt von verschiedenen Faktoren ab, wie dem individuellen Steuersatz und eventuellen Freibeträgen. Es gibt jedoch auch Ausnahmen, bei denen bestimmte Lohnersatzleistungen steuerfrei sind, zum Beispiel das Kurzarbeitergeld während der Corona-Pandemie. Es ist empfehlenswert, sich bei steuerlichen Fragen an einen Steuerberater oder das Finanzamt zu wenden. **
-
Werden Unterhaltszahlungen versteuert?
Werden Unterhaltszahlungen versteuert? Unterhaltszahlungen sind in der Regel steuerlich absetzbar für denjenigen, der sie erhält. Der Unterhaltspflichtige kann die Zahlungen hingegen nicht von der Steuer absetzen. Es gibt jedoch bestimmte Voraussetzungen, die erfüllt sein müssen, damit die Unterhaltszahlungen steuerlich geltend gemacht werden können. Es ist daher ratsam, sich von einem Steuerberater oder Anwalt beraten zu lassen, um sicherzustellen, dass man die steuerlichen Aspekte von Unterhaltszahlungen richtig versteht. **
Ähnliche Suchbegriffe für Versteuert
-
Stahlhacke, Eugen: Kündigung und Kündigungsschutz im ArbeitsverhältnisKündigung und Kündigungsschutz im Arbeitsverhältnis , Zum Werk Die neue Auflage des Preis/Vossen/Temming gibt bei allen praxisrelevanten Fragen zuverlässige Auskunft, indem er die Kündigungsmöglichkeiten und die Abwehransprüche detailliert anhand zahlreicher Beispiele darstellt. Neben den kündigungsrechtlichen Besonderheiten bestimmter Personengruppen wird auch das prozessuale Verfahren ausführlich behandelt. Inhalt Ordentliche und außerordentliche Kündigung (u.a. Form und Inhalt der Kündigungserklärung, Beteiligung des Betriebsrats) Allgemeiner Kündigungsschutz (u.a. Anwendbarkeit des KSchG) Besonderer Kündigungsschutz (etwa bei Mutterschutz, Erziehungsurlaub, Schwerbehinderung) Kündigungsschutzprozess (u.a. Streitwert, Abfindung, Weiterbeschäftigungsanspruch) Kündigungsschutz in der Insolvenz Vorteile auf einen Blick zuverlässige Auskunft bei allen praxisrelevanten Fragen aktuell - systematisch - umfassend das unübersichtliche Kündigungsrecht wird klar strukturiert Zur Neuauflage Die 12. Auflage berücksichtigt Änderungen des Kündigungsschutzgesetzes sowie aktuelle Rechtsprechung und Literatur. Insbesondere folgende Punkte wurden bei der Neuauflage berücksichtigt: Entscheidungen des EuGH zu Massenentlassungen und Antidiskriminierung Ausweitung des Kündigungsschutzes für betriebliche Funktionsträger (Betriebs- und Personalräte; Schwerbehindertenvertretung) Datenschutz und betriebliches Eingliederungsmanagement Kündigungsschutzverfahren (u.a. Rechtswegprobleme bei der Kündigungsschutzklage und Anwendung von § 5 KSchG nach Urlaubsrückkehr des Arbeitnehmers) Sonderkündigungsschutz Loyalitätspflichten Bagatelldelikte Belästigung und Beleidigung in sozialen Netzwerken (außerdienstliche) Straftaten Straf- und Untersuchungshaft konzerndimensionaler Kündigungsschutz Auslandssachverhalte Beschäftigung auf leidensgerechten Arbeitsplätzen und Betriebliches Eingliederungsmanagement (BEM) altersgruppenbezogene Sozialauswahl Zielgruppe Für Anwaltschaft, Justiz, Betriebsratsgremien, Gewerkschaften, Personalabteilungen in Unternehmen, Referendarinnen und Referendare sowie Studierende. , Warnleuchten > Zusatzbeleuchtung , Auflage: 12. Auflage, Erscheinungsjahr: 20240430, Produktform: Kartoniert, Autoren: Stahlhacke, Eugen~Preis, Ulrich~Vossen, Reinhard~Temming, Felipe, Edition: NED, Auflage: 24012, Auflage/Ausgabe: 12. Auflage, Seitenzahl/Blattzahl: 1000, Keyword: Verdachtskündigung; Änderungskündigung; Datenschutz; Direktionsrecht; altersbezogene Sozialauswahl; BetriebsrätemodernisierungsG; Rechtswegprobleme; Sonderkündigungsschutz, Fachschema: Arbeitsgesetz~Arbeitsrecht~Arbeitsverhältnis~Kündigung - Betriebsbedingte Kündigung~Kündigungsschutz - KSchG~Schutz (Recht), Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Arbeitsrecht, allgemein, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Produktverfügbarkeit: 02, Blätteranzahl: 1007 Blätter, Länge: 240, Breite: 160, Höhe: 45, Gewicht: 1368, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406666001 9783406556845 9783406525322 9783406488511 9783406439919, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 38853139,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Werden Transportkosten versteuert?
Transportkosten können in der Regel als Betriebsausgaben geltend gemacht werden, was bedeutet, dass sie steuerlich absetzbar sind. Allerdings müssen Transportkosten klar und eindeutig mit dem Geschäftsbetrieb in Verbindung stehen, um steuerlich anerkannt zu werden. Es ist wichtig, alle Belege und Rechnungen sorgfältig aufzubewahren, um im Falle einer Steuerprüfung nachweisen zu können, dass die Transportkosten tatsächlich angefallen sind. Es ist ratsam, sich bei steuerlichen Fragen an einen Steuerberater oder eine Steuerberaterin zu wenden, um sicherzustellen, dass man alle relevanten steuerlichen Vorschriften einhält. Letztendlich hängt die steuerliche Behandlung von Transportkosten von verschiedenen Faktoren ab, daher ist es wichtig, sich individuell beraten zu lassen. **
-
Wird Resturlaub versteuert?
Ja, Resturlaub wird in der Regel versteuert. Wenn ein Arbeitnehmer Resturlaub nicht mehr nehmen kann und stattdessen eine finanzielle Abgeltung erhält, wird diese Auszahlung wie normales Arbeitsentgelt behandelt und somit versteuert. Die Besteuerung erfolgt nach den üblichen Steuersätzen und unterliegt den Sozialversicherungsbeiträgen. Es gibt jedoch bestimmte Freibeträge und Regelungen, die je nach individueller Situation gelten können. Es ist empfehlenswert, sich bei steuerlichen Fragen an einen Steuerberater oder die Personalabteilung des Unternehmens zu wenden. **
-
Wird Nachtzulage versteuert?
Ja, Nachtzulagen sind steuerpflichtig. Sie werden wie normales Arbeitsentgelt behandelt und unterliegen daher der Einkommenssteuer. Die Höhe der Steuer hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Steuersatz des Arbeitnehmers und anderen steuerlichen Abzügen. Es ist wichtig, die Nachtzulagen in der jährlichen Steuererklärung anzugeben, damit sie korrekt besteuert werden können. Es empfiehlt sich, sich bei steuerlichen Fragen an einen Steuerberater oder das zuständige Finanzamt zu wenden. **
-
Wird Jubiläumszuwendung versteuert?
Die Versteuerung von Jubiläumszuwendungen hängt von verschiedenen Faktoren ab, wie z.B. der Höhe der Zuwendung, dem Anlass des Jubiläums und der Art der Zuwendung (Geldbetrag, Sachgeschenk, etc.). In der Regel sind Jubiläumszuwendungen bis zu einem bestimmten Betrag steuerfrei, sofern sie als Anerkennung für langjährige Betriebszugehörigkeit oder besondere Leistungen gewährt werden. Jedoch können höhere Beträge steuerpflichtig sein und müssen entsprechend versteuert werden. Es empfiehlt sich daher, im Zweifelsfall einen Steuerberater oder die zuständige Finanzbehörde zu konsultieren, um sicherzustellen, dass die Jubiläumszuwendung korrekt versteuert wird. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.